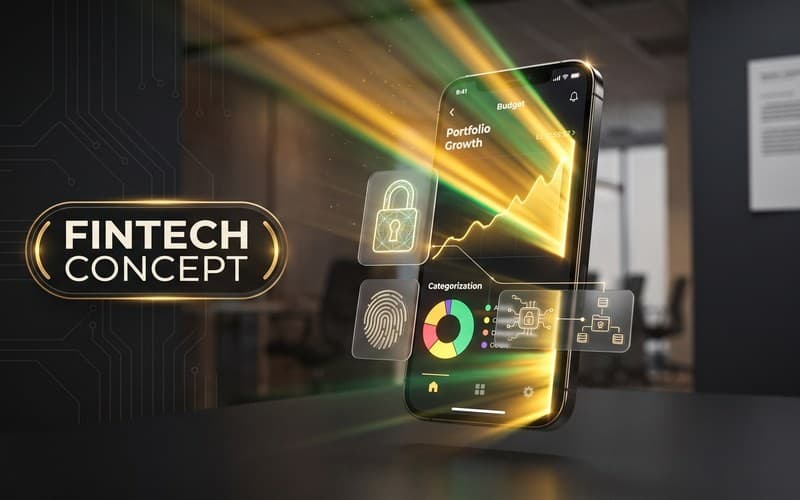
يوضح هذا المثال التوضيحي فكرة تطبيق هدايا جماعية Grow وPelecard متعدد المستأجرين، والذي طورته Canvas Developers لتيسير التمويل الاجتماعي المصغر لجمع المساهمات في بيئات العمل، والاحتفالات، والمناسبات العائلية. وبدلاً من تمثيل مشروع عميل مكتمل، يستعرض هذا النموذج الأولي كيف يمكن لبوابات الدفع الإلكتروني الحديثة وتكاملات المراسلة تنسيق المساهمات المشتركة دون أعباء إدارية.
ومن خلال الجمع بين تخزين الرموز المشفرة منعدم المسؤولية وتوزيع المدفوعات الفوري عبر WhatsApp، يثبت التطبيق فاعلية آليات التمويل المشترك في الوقت الفعلي قبل إطلاقه في بيئة الإنتاج.
ما هي بنية PoolPay وحزمتها التقنية في لمحة سريعة؟
حالات استخدام التمويل الاجتماعي المصغر ونطاق عمل المنصة
تعتمد منصة PoolPay نموذج التجميع المالي التعاوني لتحقيق الأهداف المالية المشتركة، مثل مساهمات بيئة العمل والاحتفالات الجماعية. ويستبدل تنظيم الصناديق المخصصة عمليات التحويل اليدوي ومتابعة جداول البيانات بلوحة تحكم مؤتمتة تدير سجلات الحسابات متعددة المستأجرين، والمواعيد النهائية للمساهمات، والأرصدة المستهدفة.
حزمة تطبيق الويب التقدمي (PWA) وReact Native بالتكامل مع Grow وPelecard
تجمع هذه البنية الهندسية بين تطبيق ويب تقدمي (PWA) وطبقة تكامل React Native للمدفوعات الجماعية المشتركة لضمان التوافق عبر مختلف المنصات. وفي إطار مفهوم تطبيق هدايا جماعية Grow وPelecard هذا، تربط الخدمات الخلفية نقاط نهاية المراسلة من Grow بمسارات المعالجة المرمزة من Pelecard، مما يضمن تقديم تقارير متسقة عبر واجهات الويب والأجهزة المحمولة.
ما التحديات المعمارية في تطبيق هدايا جماعية متعدد المستأجرين؟
تذليل عقبات المساهمة عبر التوزيع الاجتماعي على WhatsApp
في حملات الهدايا ذات المساهمات المشتركة، يتراجع تفاعل المشاركين عندما يُطلب منهم التسجيل أو المرور بخطوات دفع معقدة. وتعالج البنية المعمارية ذلك عبر آلية دفع اجتماعي تعتمد على روابط دفع Grow وتتكامل مباشرة مع نقاط نهاية المراسلة في WhatsApp، مما يتيح دفع جماعي عبر واتساب Grow بكل سلاسة. كما يمكن للمساهمين المنظِّمين إرسال مطالبات دفع سياقية عبر Grow's API، لتوجيه المشاركين مباشرةً إلى جلسة تمويل مخصصة دون الحاجة إلى إنشاء حساب أو تثبيت تطبيق على الهاتف المحمول.
إدارة حالات المجمع المالي الوسيط وتخزين الرموز المشفرة منعدم المسؤولية
تتطلب أموال المحفظة المشتركة متعددة المستأجرين عزلاً صارماً بين مبادرات المساهمة المستقلة. ويطبّق النظام هندسة الدفع الإلكتروني المرمز للتقنية المالية ضمن بنية محفظة مشتركة Pelecard تعتمد على ترميز Pelecard المدمج، مما يمنع وصول بيانات حاملي البطاقات الحساسة إلى خوادم التطبيق. وترتبط الرموز المشفرة للمعاملات بحالات رصيد المجمع المالي الوسيط لكل طرف حتى تبلُغ الحدود المقررة التي تُفعّل التسوية، مما يحمي المنصة من المسؤولية المباشرة مع الحفاظ على مسارات تدقيق واضحة عبر مجموعات التحصيل المستقلة.
كيف وجّه كبار المهندسين أدوات الذكاء الاصطناعي لبناء الأساسات التقنية؟
تسريع بناء هياكل المكونات وإدارة الحالة باستخدام وكلاء الذكاء الاصطناعي
خلال مرحلة النماذج الأولية، استعان فريق Canvas Developers بوكلاء البرمجة المدعومة بالذكاء الاصطناعي لتسريع بناء هياكل الواجهات، وتعريف المخططات، ومخازن إدارة الحالة التفاعلية. وأسهم التوليد المؤتمت في تقليص الوقت المستغرق لتطوير عناصر النماذج المتكررة، وأشرطة تمرير المساهمات، ونماذج الاختبار التجريبية ضمن مفهوم تطبيق هدايا جماعية Grow وPelecard، مما منح المهندسين مساحة للتركيز على الأنظمة الهيكلية الأساسية.
المسؤولية الكاملة لكبار المهندسين: تأمين المدفوعات وسلامة البيانات والحالات الاستثنائية
حافظ مهندسو البرمجيات ذوو الخبرة على المسؤولية المطلقة تجاه السلامة المعمارية للأنظمة، والمعايير الأمنية، وقرارات الإطلاق في بيئة الإنتاج. كما صاغ كبار المهندسين قواعد عزل سجل المعاملات المالية، وحدود الترميز الأمني، وآليات التعافي من أخطاء الـ webhook، لضمان عدم تسبب إشعارات الدفع المتزامنة في الإضرار بحالات الأرصدة أو انتهاك حدود المستأجرين.
المفاضلات في التكنولوجيا المالية: أين يتفوق الذكاء الاصطناعي ولماذا تظل المراجعة البشرية للشيفرة إلزامية
في حين تبرع أدوات البرمجة بالذكاء الاصطناعي في إنشاء القوالب القياسية واختبارات المكونات المحددة، فإنها تواجه صعوبات أمام أخطاء التزامن الدقيقة، والمسارات المالية المتطابقة التأثير (idempotent flows)، وحالات تعطل بوابة دفع إلكتروني. لذا، تبقى المراجعة البشرية الصارمة للشيفرة البرمجية إلزامية للتحقق من تخزين الرموز المشفرة منعدم المسؤولية، والتحقق التشفيري، وضمان سلامة البيانات قبل أي نشر فعلي للنظام.
ما أبرز الميزات وآليات الدفع التي تم تنفيذها؟
أشرطة التقدم اللحظية وتغذية بيانات لحظية عبر WebSocket للرصيد المباشر
عندما يساهم المشاركون في تحقيق هدف محدد، فإن الاستجابة المرئية الفورية تعزز الزخم الجماعي. ويستخدم النموذج الأولي قنوات WebSocket ثنائية الاتجاه لبث تحديثات الرصيد المباشر إلى العملاء المتصلين دون الحاجة إلى إعادة تحميل الصفحة. ومع تسوية المدفوعات، تتحدث أشرطة التقدم التفاعلية لحظياً عبر شاشات جميع الحاضرين النشطين، مستعرضة الزيادات في التمويل مقابل هدف المجموعة مع الحفاظ على تزامن حالات سجل المعاملات عبر جلسات المتصفح المتزامنة.
الدفع الإلكتروني المرمّز والمجزّأ عبر Pelecard ومنطق المجمع المالي الوسيط الآمن
تتطلب معالجة المساهمات المشتركة المالية بنية محفظة مشتركة Pelecard معزولة، تحتفظ بالأموال بأمان إلى حين استيفاء معايير الصرف المحددة. وتدمج واجهة الدفع إطار iframe المرمّز من Pelecard لالتقاط تفويضات الدفع مباشرة عبر تبادل الرموز المشفرة ضمن هندسة الدفع الإلكتروني المرمز. وتحافظ هذه البنية على سجل معاملات غير قابل للتعديل، مما يمنع عمليات السحب المبكرة حتى تقوم مشغلات آلية عند بلوغ الهدف بالإفراج عن الرصيد وتحويله إلى حسابات التاجر المحددة أو حسابات مستلمي الهدايا.
التوزيع الفوري عبر WhatsApp وإنشاء إيصالات Grow المؤتمتة
ولتحقيق أقصى سرعة في التحصيل، ينشئ منسقو الحملات طلبات دفع مؤتمتة عبر واجهات برمجة تطبيقات الرسائل من Grow. ومن خلال آلية الدفع الاجتماعي هذه عبر روابط دفع Grow، والتي تتيح دفع جماعي عبر واتساب Grow، يتلقى المساهمون إشعارات مخصصة عبر WhatsApp تحتوي على روابط عميقة وآمنة لصفحة التسوية. وبمجرد نجاح المساهمة، يرسل النظام الخلفي إيصالاً رقمياً فورياً من Grow، ليكون بمثابة أساس متين من أجل تطوير تطبيق مدفوعات جماعية وبناء منصة دفع جماعي إسرائيلية تدعم تشغيل تطبيق هدايا جماعية Grow وPelecard.
ما الرؤى المتعلقة بالمنتج والأمان التي يثبتها هذا المفهوم؟
التحقق من تجربة مستخدم المدفوعات الجماعية قبل الالتزام بمرحلة الإنتاج البرمجي
يكشف بناء النماذج الأولية لمسارات تطبيق هدايا جماعية Grow وPelecard عن الحواجز السلوكية الفعلية قبل تخصيص رأس المال لعملية التطوير الشاملة. فعند تطوير تطبيق مدفوعات جماعية لمنصة إسرائيلية، يتيح الاختبار المبكر لديناميكيات الدفع الاجتماعي وخيارات دفع جماعي عبر واتساب Grow التحقق من ثقة المستخدمين، ونقاط الاحتكاك، وأنماط المشاركة الاجتماعية في ظل ظروف حملات محاكاة.
الحد من مخاطر معالجة خطافات الويب (Webhooks) للمدفوعات ومنطق الحسابات متعددة المستأجرين
يكشف إجراء محاكاة للمساهمات المشتركة المتزامنة عن حالات تسابق معقدة في المعالجة غير المتزامنة لخطافات الويب (Webhooks). كما يسهم اختبار بنية محفظة مشتركة Pelecard مسبقاً في التحقق من حيادية سجل الحسابات (Ledger Idempotency)، ومشغلات رصيد المجمع المالي الوسيط المؤتمتة، وعزل الحسابات متعددة المستأجرين، مما يضمن عمل مسارات التعافي من الأعطال بموثوقية تامة قبل معالجة رؤوس الأموال الحقيقية.
كيف يمكنك تحديد نطاق تطبيق تكنولوجيا مالية مخصص للمدفوعات الجماعية؟
الانتقال من مفهوم تكنولوجيا مالية مُثبت الجدوى إلى منتج أولي (MVP) محصن لبيئة الإنتاج
يتطلب الانتقال من النموذج الأولي إلى منتج أولي قابل للتطبيق (MVP) جاهز للإنتاج حدوداً صارمة لبنية متعدد المستأجرين وضوابط امتثال دقيقة. حيث يعمل المهندسون على تحصين تكامل React Native للمدفوعات الجماعية، وتطبيق حزم اختبارات مؤتمتة، وتهيئة مسارات بديلة لبوابة الدفع الإلكتروني لضمان التوافر العالي.
بدء تقييم معماري لتحديد نطاق العمل عبر Canvas Developers
تقدم Canvas Developers حلولها البرمجية من خلال تحديد منهجي لنطاق العمل، ومراحل إنجاز متفق عليها، واختبارات صارمة، وإجراءات تسليم دقيقة. استكشف آفاق تطوير تطبيق مدفوعات جماعية مخصص في التكنولوجيا المالية عبر طلب تقييم معماري على https://www.canvasdevelopers.com/contact.
النتيجة
This illustrative example validates group payment UX, WhatsApp distribution dynamics, and multi-tenant ledger idempotency before committing capital to a production build.